2026-10-11 10:29:51
本周香港股市:恒生指数涨1.79%或425.56点,报24211.35点,全日成交额2091.99亿港元;恒生国企指数涨1.71%,报8147.87点;恒生科技指数涨3.06%,报4197.84点。全周来看,恒指累涨1.00%,国指累涨1.46%,恒科指数累涨0.96%。光大证券国际证券策略师伍礼贤表示,隔夜美债收益率回落是带动港股反弹的主要因素之一,美债拍卖需求较强,缓解了市场对高利率环境的担忧,带动大型科技股回升;不过当前市场尚未出现扭转跌势的明确信号,若资金面和外部环境未进一步改善,港股下周仍可能延续调整格局。
科网股整体反弹,小米、腾讯控股、阿里巴巴集体走高。内房股午后集体爆发,大消费股普遍上扬;美元走软与美国国债收益率下滑推动现货黄金重返4200美元关口,黄金股集体走强;9月出海销量高增支撑基本面,汽车股多数走高。另一边,OpenAI 营收“缩水” 200亿美元重燃市场对AI行业增长前景的担忧,隔夜费城半导体指数大跌超3%,PCB等AI算力股再度走弱,资金向AI应用主线集中,企业级AI应用标的逆势大涨。
本周港式市场表现
一、个别内房股午后爆发,大消费股同步走强
截至收盘,世茂集团(00813)涨41.18%,报0.096港元;旭辉控股集团(00884)涨21.21%,报0.04港元;雅居乐集团(03383)涨15.76%,报0.191港元;百胜中国(09987)涨5.13%,报340.4港元;海底捞(06862)涨3.63%,报9.57港元。今年国庆假期楼市表现回温。北京市住建委数据显示,10月1日至7日北京新房成交1008套、同比增长161.1%、环比增长40.8%;杭州、南京、武汉新房成交套数分别为86套、587套、783套,同比增长196.6%、325.4%、59.5%。大消费方面,国家税务总局增值税发票数据显示,国庆假期全国服务消费旺盛,相关行业日均销售收入同比增长19.5%。值得一提的是,财政部发布2026年上半年中国财政政策执行情况报告,其中提到有力有效实施更加积极的财政政策 支持全方位扩大国内需求。
二、黄金股集体走强
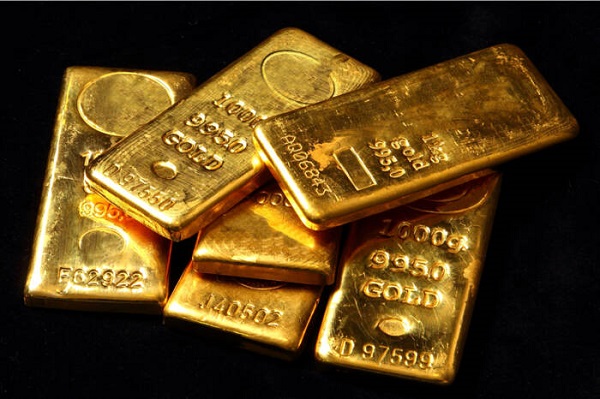
截至收盘,潼关黄金(00340)涨9.21%,报2.61港元;紫金黄金国际(02259)涨7.71%,报146.7港元;招金矿业(01818)涨6.54%,报18.24港元;山东黄金(01787)涨6.13%,报19.55港元。特朗普称中选前不会攻击伊朗,现货黄金今日一度突破4200美元大关。值得一提的是,央行购金持续为金价提供支撑。国家外汇管理局10月7日数据显示,截至9月末,中国黄金储备为7747万盎司,环比增加74万盎司,为连续第23个月增持,且当月增持量为本轮重启购金以来最高。高盛研究表示,全球央行持续强劲购金,这一趋势正在支撑金价维持上行,并为其2026年底4900美元/盎司的目标价提供依据。
三、汽车股多数走高
截至收盘,比亚迪股份(01211)涨3.70%,报75.6港元;理想汽车-W(02015)涨3.81%,报44.66港元;长城汽车(02333)涨3.91%,报7.18港元;零跑汽车(09863)涨2.35%,报34.8港元。出海成为拉动车企销量增长的重要动力。在国内零售市场承压背景下,奇瑞汽车、比亚迪、吉利汽车9月出海销量分别同比增长46%、154%、162%至20.78万辆、18.07万辆、10.67万辆;华龙证券指出,9月整体销量实现同比正增长的车企多数出海销量快速增长,后续乘用车基本面修复需要重点关注海外市场表现。摩根大通数据显示,2026年前7个月中国品牌在欧洲新能源市场市占率升至19%。
四、PCB等AI硬件股再度承压
截至收盘,广合科技(01989)跌10.09%,报103.4港元;胜宏科技(02476)跌6.71%,报180.8港元;剑桥科技(06166)跌5.32%,报104.9港元。隔夜与AI相关的科技股纷纷跳水,费城半导体指数大跌超3%。有报道称,OpenAI的年化营收规模比该公司此前透露的水平低200亿美元,引发市场对AI行业增长前景的担忧。不过,200亿美元缺口并非源于业务恶化,而是统计口径的系统性偏差。此外,市场今早流传美国印刷电路板协会(PCBAA)正式向美国政府及国防部施压,明确提出军工供应链全面剔除中国PCB产品的核心诉求,并以2027年1月1日为最后期限的说法。值得注意的是,该消息早在今年9月就已有报道,且仅聚焦于国防军工PCB供应链。
五、AI应用股大涨
截至收盘,深演智能(02723)涨11.30%,报650港元;金蝶国际(00268)涨9.73%,报7.835港元;汇量科技(01860)涨5.87%,报11.9港元;迈富时(02556)涨5.66%,报48.9港元。国金证券认为,大模型能力突破、成本降低、开放权重模型加速迭代,推动2026年AI应用正式迈入百花齐放。该行对AI软件应用保持乐观,重点看好四类方向:铲子股/卖水人、Infra、定制化重的IT交付,以及与业务流程深度结合的行业软件。铲子股/卖水人最先受益,高质量非公开数据与真实实验需求有望增加。模型能力越强、应用场景越多,对专业数据和结果验证的需求也越大。非公开数据库、实验结果及失败记录难以从公开语料中获得,拥有这些资源的平台可以服务多家模型与应用厂商,有望率先承接增量。
本周港股市场盘点
一、云迹(02670)大幅走高。截至收盘,涨26.15%,报7.38港元
云迹获纳入港股通标的证券名单并自10月8日起生效,有助拓展股东基础、提升交易活跃度、改善流动性;此前公司因股份拆细发行6.24亿股,于9月23日生效。
二、阅文集团(00772)午后拉升。截至收盘,涨6.11%,报20.84港元
国庆假期期内,AI短(漫)剧成了旅途中最常见的“电子榨菜”。国投证券发布研报称,阅文集团短剧及AI漫剧业务已由IP孵化进入规模化、平台化发展阶段,海外漫剧业务亦开始向自有平台运营延伸。
三、速腾聚创(02498)走势强劲。截至收盘,涨5.52%,报16.25港元
速腾聚创宣布,2026年第三季度激光雷达总销量59.56万台,同比增长220.9%,创单季历史新高。其中,ADAS领域激光雷达销量45.04万台,同比增长200.1%;机器人领域激光雷达销量14.52万台,同比增长309.0%。
四、大金重工(01081)高位急跌。截至收盘,跌15.94%,报29.1港元
今早有媒体发布有关欧盟对华风电“双反”的消息(欧盟对华风电塔筒反倾销税系2021年12月起既有措施)。大金重工此前在赴港上市的招股书中披露称,记录期内,欧洲市场收入已超过公司总营收的一半。
五、挚达科技(02650)迈入2.0:全球化与“AI能源+机器人”打开增长新空间
2026年10月10日,挚达科技(02650)迎来登陆港交所一周年。过去一年,这家全球家用充电桩龙头企业在战略定位、产能升级、生态协同与资本认可等多个维度实现关键跃迁,已完成从充电解决方案提供商到“AI驱动型智慧能源与机器人一体化场景解决方案科技企业”的跨越,交出了一份量质齐升的周年答卷。
市场机构观点预测
一、小摩:中国券商机构业务具韧性抵消零售放缓 首选中金公司(03908)
摩根大通发布研报称,中国券商9月数据呈现分化:零售业务动能持续放缓,A股日均成交额环比跌19%至1.83万亿元人民币,融资融券活动亦相对疲弱。弱势股市表现继续拖累券商股票投资敞口。另一方面,机构业务动能保持韧性,A股及H股9月IPO发行量继续回升,IPO储备仍然充裕。该行指出,A股及H股券商现价相当于前瞻市账率分别0.94倍及0.63倍,认为第三季行业盈利前景偏软及投资者情绪转弱已大致反映在股价中。近期股价弱势,为龙头中金公司(03908)、中信证券(06030),以及第三季盈利动能较强券商(如中金及招商证券)提供收集机会。该行首选仍为中金。
二、大和:重申壁仞科技(06082)“买入”评级 对公司40亿港元配股计划持正面看法
大和发布研报称,重申壁仞科技(06082)“买入”评级,对公司配股融资持正面态度。壁仞科技于10月8日盘前宣布,计划按每股31.08港元发行1.3亿股,集资40亿港元,较10月7日收市价34.40港元折让9.76%。虽然股份发行预计将令2027年预期每股盈利摊薄约5%,但该行仍持正面态度,因为这显示公司旗舰产品BR20x开发取得进展。该行指出,此次集资所得款项中,70%(28亿港元)将用于供应链采购,20%用于研发,10%用作营运资金。公司于2026年7月已集资70亿港元,其中约40亿港元用于供应链管理。该行估计,两次集资合共提供70亿港元用于产能预订及物料采购,并指出公司计划于2026年底前动用大部分此前为供应链管理所筹集的约40亿港元。考虑到公司2027年收入目标达200亿元人民币,相比2026年预测的20亿元人民币,大和认为额外的供应链采购资金是必要的。
三、花旗:看好国庆假期国际航空需求 首选国泰航空(00293)
花旗发布研报称,中国交通运输部数据显示,国庆假期期间航空日均客运量同比大致持平,约增长1%,相比之下铁路客运量同比增长12.7%。该行认为,航空客运量增长偏弱,部分可能反映出行需求被提前透支,因为旅客只需请三天年假,即可将中秋与国庆连成13天长假。该行指出,出境需求则提供较正面的信号。国庆期间内地居民出境达444万人次,同比增长9.3%,符合该行看好国际需求多于国内需求的判断。该行预计2026年国内及国际收入客公里(RPK)分别同比增长2%及13%。花旗对航空业股票的偏好次序依次为国泰航空(00293)、中国东方航空股份(00670)、中国国航(00753)及中国南方航空股份(01055),其中首选国泰航空。
四、瑞银:升贝壳-W(02423)目标价至69.4港元 重申“买入”评级
瑞银发布研报称,贝壳-W(02423)为中国楼市周期的代理,认为市场忽视其在五年楼市下行期间的营运改善;该行重申“买入”评级,并将目标价由66港元上调5%至69.4港元,新目标价相当于2027年预测市盈率17倍。该行指出,贝壳已强化代理生产力、平台能力及成本效益,第二季业绩可见一斑。随着内地房价趋稳,加上预售政策改变为二手楼交易带来利好,预期投资者将更多关注贝壳的潜在超额收益,而非仅聚焦楼市成交量。将于11月中公布的第三季业绩或成催化剂。该行基于更高代理生产力(贡献利润率)及更高二手楼交易GTV,上调贝壳2026至2028年各年盈利预测4%、13%及28%。
五、大和:安踏体育(02020)成为PUMA最大股东 重申“买入”评级
大和发布研报称,安踏体育(02020)完成以15.1亿欧元现金代价收购PUMA SE 29.06%股权;该行重申对安踏的“买入”评级,并视其为中国运动服饰及整体消费板块首选股。该行指出,交易作价较PUMA最近收市价溢价约50%,按彭博2026至2027年平均市场预测推算,隐含市销率约0.7倍,完成收购后安踏成为PUMA最大股东,属其“单聚焦、多品牌、全球化”策略又一里程碑,预料有助扩大对全球体育用品市场的敞口。安踏计划寻求进入PUMA监事会,并表示PUMA将保留独立管治、品牌自主、企业文化及身份,目前无意全面收购PUMA余下股份。
(亚汇网编辑:书瑶)